Simples Nacional em 2027: o que muda com IBS e CBS e por que setembro exige atenção das empresas?
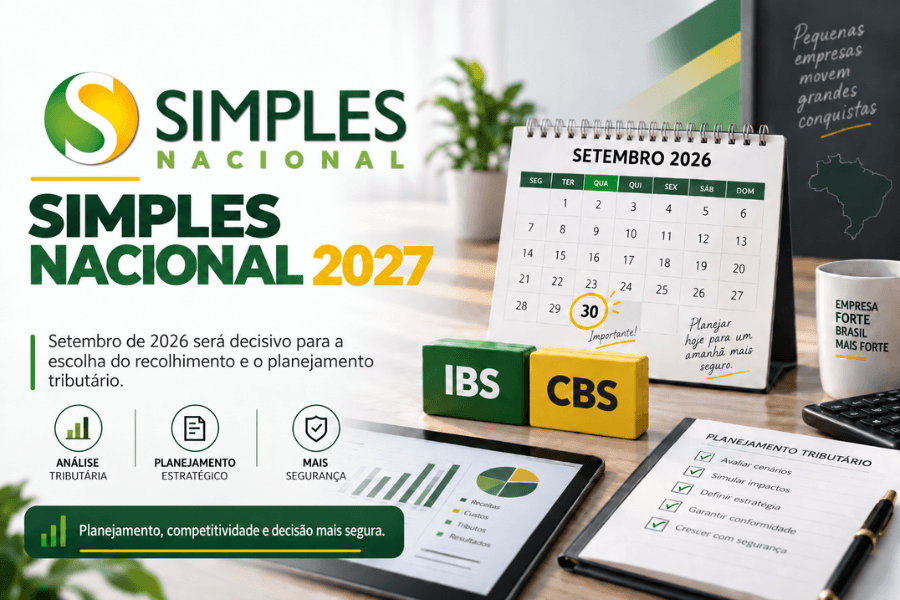
A Reforma Tributária do Consumo começa a produzir efeitos cada vez mais concretos sobre as decisões das empresas brasileiras. Para microempresas e empresas de pequeno porte, uma das mudanças mais importantes ocorrerá antes mesmo da chegada de 2027: setembro de 2026 passa a ser um mês estratégico para a definição do enquadramento tributário e da forma de recolhimento do IBS e da CBS.
A regulamentação estabeleceu uma nova janela para ingresso no Simples Nacional e, ao mesmo tempo, abriu aos optantes a possibilidade de escolher entre manter IBS e CBS dentro da sistemática unificada ou recolher esses dois tributos separadamente, conforme as regras do regime regular.
Essa decisão merece atenção porque não deve ser vista apenas como uma escolha operacional sobre a forma de pagamento dos tributos. Dependendo das características da empresa, de seus clientes, fornecedores e da estrutura das operações, a alternativa adotada poderá produzir reflexos sobre a apropriação e transferência de créditos tributários, formação de preços e competitividade.
Neste artigo, analisamos o que muda no Simples Nacional em 2027, quais decisões precisam ser observadas em setembro de 2026 e por que a preparação antecipada será fundamental para uma escolha mais segura.
O que muda no Simples Nacional a partir de 2027?
O Simples Nacional continuará existindo com a Reforma Tributária. A Constituição preservou o tratamento diferenciado destinado às microempresas e empresas de pequeno porte, enquanto a regulamentação passou a adaptar o regime à nova estrutura de tributação do consumo.
Uma das principais mudanças é a incorporação da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS) às regras do Simples Nacional.
A CBS substituirá, entre outros tributos, PIS e Cofins, enquanto o IBS integra o processo de substituição gradual do ICMS e do ISS. Com isso, as normas do Simples precisaram ser ajustadas para disciplinar como os novos tributos serão tratados na arrecadação, fiscalização e no contencioso administrativo.
Para os optantes, entretanto, surge uma característica particularmente relevante: a empresa poderá permanecer no Simples Nacional e escolher se IBS e CBS serão recolhidos dentro da sistemática simplificada ou apurados pelo regime regular aplicável a esses tributos.
É essa possibilidade que torna a preparação para 2027 especialmente importante.
Por que setembro de 2026 se tornou um mês decisivo?
Uma mudança importante ocorreu no próprio calendário do Simples Nacional.
Para as empresas que não constarem como optantes a partir de 1º de janeiro de 2027 e desejarem ingressar no regime no próximo ano, a solicitação deverá ser realizada entre 1º e 30 de setembro de 2026. A opção produzirá efeitos a partir de janeiro de 2027.
Na prática, uma decisão que tradicionalmente estava associada ao início do ano passa a exigir planejamento antecipado.
Há ainda uma segunda escolha acontecendo no mesmo período.
Empresas que já são optantes do Simples Nacional ou que fizerem a solicitação para ingressar no regime, poderão optar pelo recolhimento de IBS e CBS de acordo com o regime regular. Para que essa escolha produza efeitos entre janeiro e junho de 2027, a opção também deverá ser formalizada entre 1º e 30 de setembro de 2026.
Caso a empresa não escolha o regime regular nesse período, IBS e CBS permanecerão, no primeiro semestre de 2027, dentro da sistemática do Simples Nacional. Haverá uma nova janela em março de 2027 para quem desejar adotar o regime regular no segundo semestre.
Portanto, setembro deixa de ser apenas um mês de preparação para o próximo exercício e passa a concentrar decisões tributárias que podem influenciar diretamente o primeiro semestre de 2027.
O que é o chamado “Simples Nacional híbrido”?
A expressão “Simples Nacional híbrido” tem sido utilizada informalmente para descrever uma das possibilidades trazidas pela Reforma Tributária.
Não se trata da criação de um novo regime tributário.
A empresa continua enquadrada no Simples Nacional para os demais tributos abrangidos pelo regime, mas escolhe apurar e recolher IBS e CBS separadamente, de acordo com as regras regulares desses dois tributos.
Nessa hipótese, as parcelas correspondentes ao IBS e à CBS deixam de integrar o Documento de Arrecadação do Simples Nacional (DAS) e passam a seguir a sistemática própria do regime regular.
A alternativa cria uma nova variável para o planejamento tributário das micro e pequenas empresas. Antes de optar, será necessário compreender não apenas o impacto sobre a carga tributária, mas também as consequências da decisão sobre a cadeia econômica em que a empresa está inserida.
Por que os créditos de IBS e CBS podem influenciar essa escolha?
Um dos pilares do novo modelo de tributação do consumo é a não cumulatividade, permitindo a apropriação de créditos ao longo da cadeia conforme as regras estabelecidas para IBS e CBS.
Essa característica pode tornar a escolha particularmente relevante para empresas que atuam em relações comerciais com outras pessoas jurídicas.
A forma pela qual IBS e CBS são recolhidos por uma empresa optante do Simples interfere na sistemática de créditos relacionada às suas operações. Por isso, o perfil dos clientes pode ganhar importância na análise.
Uma empresa predominantemente voltada ao consumidor final pode chegar a uma conclusão diferente daquela que vende produtos ou presta serviços majoritariamente para outras empresas. Nas relações entre pessoas jurídicas, a possibilidade de apropriação de créditos pelo adquirente pode influenciar negociações, preços e até decisões de contratação de fornecedores.
Isso não significa, porém, que recolher IBS e CBS pelo regime regular será necessariamente mais vantajoso para empresas B2B.
A decisão depende de simulações que considerem a operação concreta, as aquisições realizadas, os créditos potencialmente apropriáveis, a estrutura de custos, a composição da receita e o perfil dos clientes.
Permanecer com IBS e CBS dentro do Simples ou recolher por fora?
Não existe uma resposta única para essa pergunta.
Manter IBS e CBS dentro do Simples preserva uma sistemática mais simplificada de recolhimento. Para determinadas empresas, especialmente aquelas cuja operação é menos dependente da dinâmica de créditos entre pessoas jurídicas, essa alternativa pode continuar sendo adequada.
Por outro lado, a opção pelo regime regular pode merecer avaliação em estruturas nas quais a não cumulatividade e a dinâmica dos créditos tenham maior relevância econômica.
A comparação precisa ir além da alíquota nominal.
É necessário avaliar os efeitos tributários sobre toda a operação e compreender como a escolha poderá repercutir sobre margem, preço, créditos, fornecedores e clientes.
Uma decisão tomada exclusivamente com base na percepção de que determinada modalidade possui uma alíquota aparentemente menor pode produzir um resultado diferente quando analisada dentro da cadeia econômica completa.
Por isso, setembro de 2026 deve ser precedido por estudo e simulações, e não tratado apenas como mais um prazo para cumprimento de obrigação tributária.
Quem já está no Simples Nacional precisa fazer uma nova opção?
Essa é uma das dúvidas mais importantes para as empresas que já utilizam o regime.
Em regra, a permanência no Simples Nacional é automática para quem já está regularmente enquadrado. Portanto, a existência da nova janela em setembro não significa que todas as empresas precisarão solicitar novamente sua permanência.
É recomendável, entretanto, verificar a situação fiscal e eventual existência de pendências ou exclusões que possam afetar o enquadramento para 2027.
Além disso, mesmo uma empresa que permanecerá normalmente no Simples terá uma decisão a considerar: se deseja continuar recolhendo IBS e CBS dentro da sistemática unificada ou se pretende exercer a opção pelo regime regular para esses tributos.
Se a empresa estiver regular e não fizer essa opção em setembro de 2026, IBS e CBS permanecerão dentro do Simples durante o primeiro semestre de 2027.
A escolha realizada em setembro poderá ser revista?
A regulamentação prevê mecanismos específicos para alteração da decisão.
A opção realizada em setembro de 2026 pelo regime regular de IBS e CBS, destinada ao período de janeiro a junho de 2027, poderá ser cancelada até 30 de novembro de 2026, observadas as regras aplicáveis.
Para quem não escolher o regime regular em setembro, haverá nova oportunidade entre 1º e 31 de março de 2027, com efeitos para o período de julho a dezembro daquele ano.
Outro ponto relevante é que, uma vez adotado o regime regular para IBS e CBS, a opção tende a continuar produzindo efeitos nos períodos seguintes enquanto não houver renúncia expressa nos prazos regulamentares.
Isso reforça a importância de acompanhar continuamente os resultados da escolha. A análise tributária não deve terminar com a formalização da opção: os impactos precisam ser monitorados conforme a empresa passa a operar dentro da nova estrutura.
Reforma Tributária exige planejamento além do cumprimento de prazos
A chegada de IBS e CBS ao Simples Nacional evidencia uma transformação importante na maneira como micro e pequenas empresas deverão pensar sua tributação.
Até aqui, a simplicidade proporcionada pelo recolhimento unificado sempre foi um dos elementos centrais do regime. A partir de 2027, essa lógica continuará existindo, mas conviverá com uma nova possibilidade de escolha relacionada especificamente aos tributos sobre o consumo.
Isso exige uma visão mais estratégica.
Empresas precisarão conhecer melhor sua cadeia de fornecedores e clientes, avaliar a geração e transferência de créditos, simular cenários e compreender como diferentes formas de recolhimento podem afetar suas operações.
Também será necessário considerar outras mudanças que acompanham a adaptação do Simples Nacional à Reforma Tributária, incluindo novas obrigações e procedimentos fiscais.
O planejamento para 2027, portanto, não deve começar no final do ano. Para muitas empresas, setembro de 2026 já será o primeiro grande marco dessa transição.
Antecipar a análise pode fazer diferença para 2027
As mudanças previstas para o Simples Nacional demonstram que a Reforma Tributária não impactará apenas grandes organizações. Microempresas e empresas de pequeno porte também precisarão compreender as novas regras e tomar decisões capazes de influenciar sua tributação e competitividade.
A janela entre 1º e 30 de setembro de 2026 merece atenção especial. Além do novo calendário para determinadas solicitações de ingresso no Simples Nacional, o período permitirá que os optantes escolham o regime regular de IBS e CBS para o primeiro semestre de 2027.
Mais importante do que simplesmente cumprir o prazo é avaliar previamente qual alternativa está mais alinhada às características da empresa.
A análise jurídica e tributária, acompanhada de simulações e da avaliação da cadeia de negócios, pode contribuir para uma decisão mais segura e reduzir os riscos de escolhas realizadas sem conhecimento de seus efeitos.
A equipe da Morata Pereira Advogados Associados acompanha as regulamentações relacionadas à Reforma Tributária e está à disposição para auxiliar empresas na avaliação dos impactos do IBS e da CBS, no planejamento para 2027 e na definição da estratégia tributária mais adequada a cada operação.
Por isso, entre em contato com a nossa equipe de profissionais para tirar suas principais dúvidas.
Artigo por: Morata Pereira Advogados Associados
Leia Também